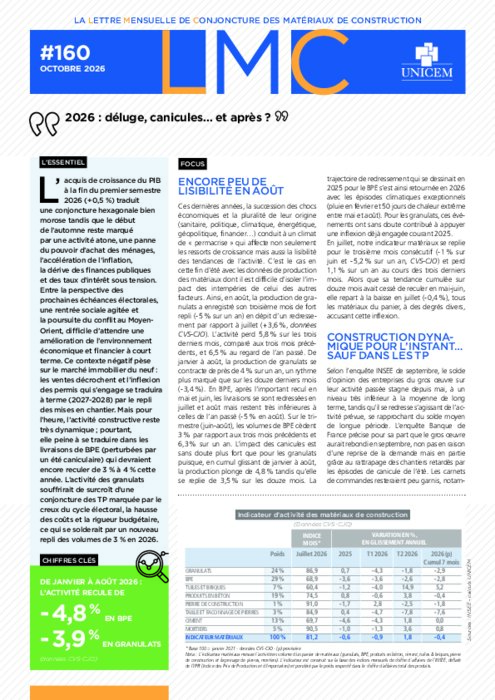
L'acquis de croissance du PIB à la fin du premier semestre 2026 (+ 0,5 %) traduit une conjoncture hexagonale bien morose tandis que le début de l’automne reste marqué par une activité atone, une panne du pouvoir d’achat des ménages, l’accélération de l’inflation, la dérive des finances publiques et des taux d’intérêt sous tension. Entre la perspective des prochaines échéances électorales, une rentrée sociale agitée et la poursuite du conflit au MoyenOrient, difficile d’attendre une amélioration de l’environnement économique et financier à court terme. Ce contexte négatif pèse sur le marché immobilier du neuf : les ventes décrochent et l’inflexion des permis qui s’engage se traduira à terme (2027-2028) par le repli des mises en chantier. Mais pour l’heure, l’activité constructive reste très dynamique ; pourtant, elle peine à se traduire dans les livraisons de BPE (perturbées par un été caniculaire) qui devraient encore reculer de 3 % à 4 % cette année. L’activité des granulats souffrirait de surcroît d’une conjoncture des TP marquée par le creux du cycle électoral, la hausse des coûts et la rigueur budgétaire, ce qui se solderait par un nouveau repli des volumes de 3 % en 2026.